© Азбука бизнеса 2009-2026
Все авторские права на этот текст принадлежат ООО "Азбука Бизнеса". Любая перепечатка разрешена только при условии полного сохранения оригинала текста и указания авторства.
В случае размещения этого текста на других ресурсах сети Интернет, все ссылки в тексте должны быть сохранены и быть активными. Активная гиперссылка на этот текст обязательна.
На момент опубликования этой статьи она полностью соответствует действующему законодательству. Однако, законодательство меняется, применимость тех или иных советов может зависеть от вашей конкретной ситуации. Мы рекомендуем вам проконсультироваться со специалистами в случае, если вы собираетесь применять знания, полученные из наших статей.
Дата публикации: Октябрь 2026 г.
Начало — в первой, второй, третьей, четвертой и пятой частях: в них мы рассказывали, какие требования в рамках камеральной налоговой проверки могут быть направлены налоговым органом, и как на них отвечать.
Актуальная и животрепещущая тема — требование о представлении пояснений по декларациям НДС у налогоплательщиков на УСН. Несмотря на то, что заканчивается второй год работы УСН с НДС, требования о представлении пояснений в отношении расхождений в декларациях по НДС «упрощенцам» приходят регулярно. Надо отметить, что больше всего запросов получают упрощенцы, применяющие именно пониженные ставки НДС (5% или 7%).
Какие расхождения видит инспектор при проведении камеральной налоговой проверки декларации по НДС у налогоплательщика, находящегося на УСН и применяющего пониженные ставки НДС?
Приведем несколько примеров.
Требование о представлении пояснений №1:
«.....в соответствии с абз.1 п.3 ст. 88 Налогового кодекса Российской Федерации (далее — Кодекс) сообщает, что в ходе проведения камеральной налоговой проверки на основе налоговой декларации по налогу на добавленную стоимость, номер корректировки 0, представленной Вами за 1 квартал 2026 года, в которой выявлены ошибки и (или) противоречия между сведениями, содержащимися в документах, либо несоответствия сведений, представленных налогоплательщиком, сведениям, имеющимся у налогового органа, и полученным им в ходе налогового контроля:
Риск принятия налоговых вычетов налогоплательщиком, применяющим УСН, исчисляющим НДС по пониженным ставкам на сумму 58 002 руб. на основании следующего расчета:
В течение 5 рабочих дней со дня получения настоящего Требования необходимо представить пояснения или внести соответствующие исправления».
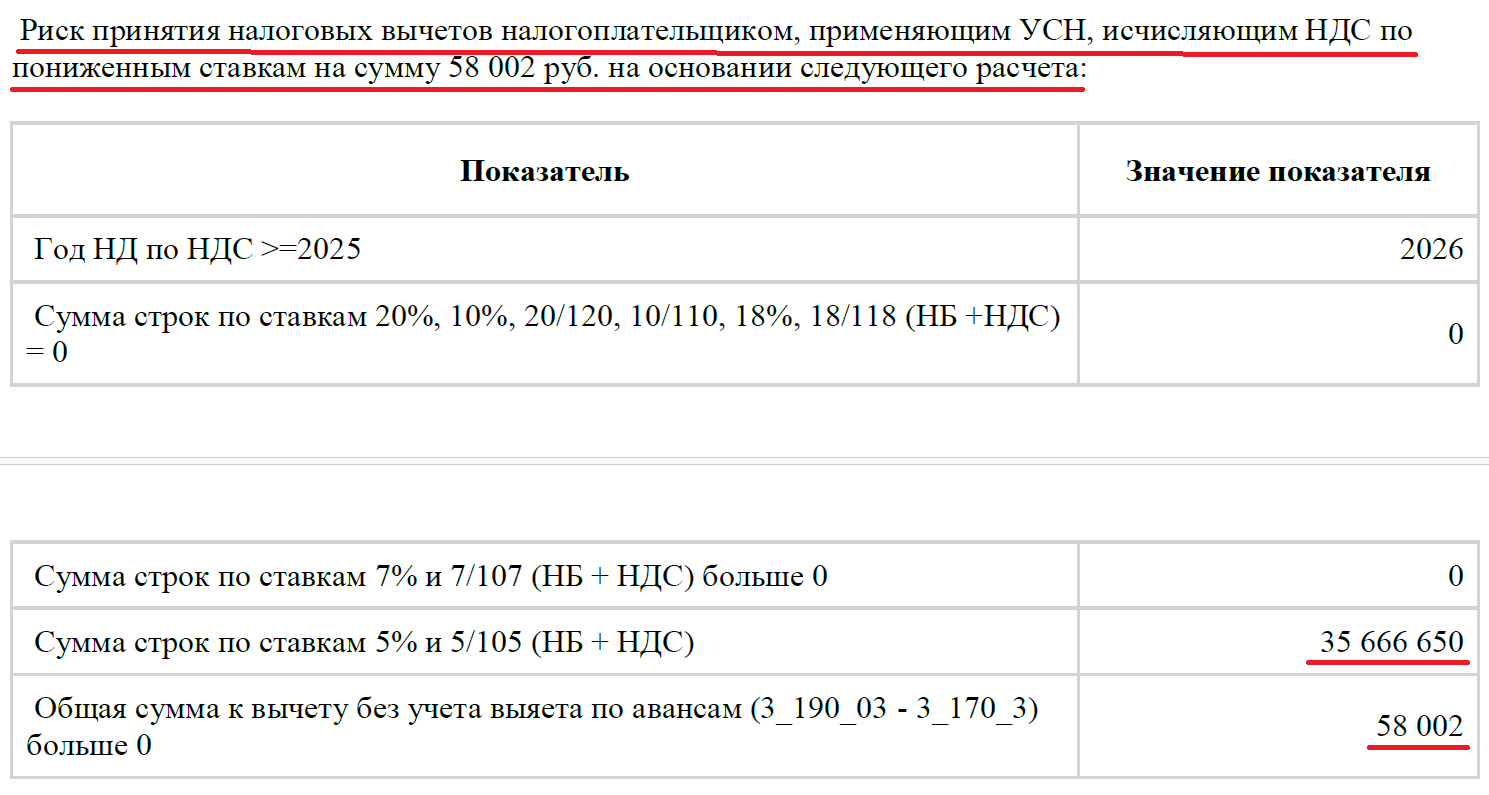
Обратите внимание на формулировку — при проведении камеральной налоговой проверки декларации по НДС инспектор обнаружил РИСК принятия налоговых вычетов по НДС налогоплательщиком на УСН и просит, в рамках камеральной налоговой проверки, дать соответствующие пояснения по таким вычетам.
Требование о представлении пояснений №2:
«Согласно изменениям, внесенным Федеральным законом от 12.07.2024 № 176-ФЗ (Закон № 176-ФЗ) в главы 21 и 26.2 НК РФ, с 1 января 2025 года все налогоплательщики, применяющие УСН (как ИП, так и организации), признаются налогоплательщиками НДС (далее — налогоплательщик УСН).
Право на вычет «входного» НДС (предъявленный НДС при покупках) у налогоплательщика УСН, применяющего специальную ставку НДС 5% или 7%, или у налогоплательщика УСН, применяющего освобождение от уплаты НДС, отсутствует. В этом случае «входной» НДС включается в стоимость покупок и учитывается в расходах для УСН по мере учета в расходах стоимости покупок (п. 17 Методических рекомендаций по НДС для УСН, направленных Письмом ФНС России от 17.10.2024 № СД-4-3/11815@).
Предоставить пояснения о применении налоговых вычетов, при применении специальной ставки, в размере 64 276 рублей, отраженные по строке 120 Раздела 3 налоговой декларации».
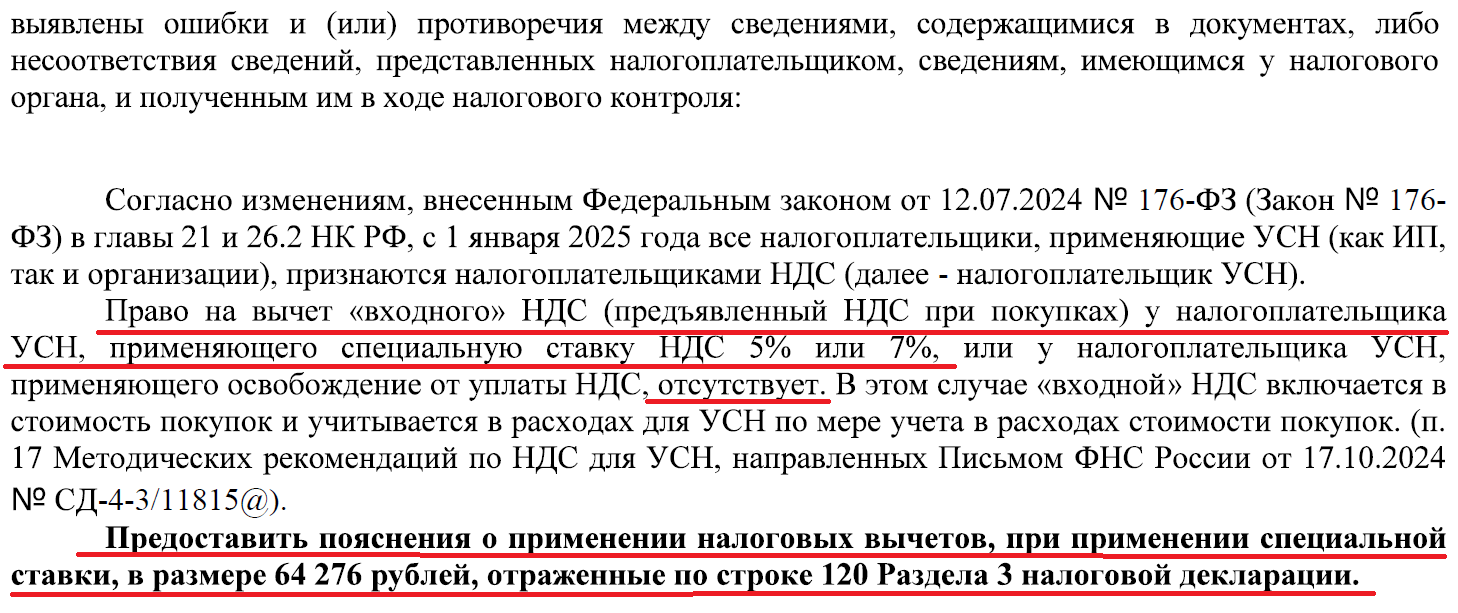
И опять — в декларации по НДС налогоплательщика-упрощенца, применяющего пониженные ставки НДС, заявлен налоговый вычет по НДС.
В чем же суть претензий к налогоплательщику, применяющему упрощенную систему налогообложения (УСН) и являющемуся плательщиком НДС по пониженным ставкам?
А вот в чем. Инспектор указывает: право на вычет не имеют организации или ИП на УСН, являющиеся плательщиками НДС и применяющие пониженные ставки. Право на вычет предоставлено только тем упрощенцам, которые применяют стандартные налоговые ставки НДС (22%, 10%, 0%). И просит представить пояснения, откуда у вас в декларации по НДС вычеты.
Разбираемся.
В требовании о представлении пояснений инспектор ссылается на письмо ФНС России от 17.10.2024 № СД-4-3/11815@ — этим документом Федеральная налоговая служба России довела до налогоплательщиков и нижестоящих инспекций «Методические рекомендации по НДС для УСН».
В пункте 17 Методических рекомендаций читаем, что у налогоплательщика-упрощенца, применяющего пониженные ставки НДС, все-таки есть право заявить вычеты по НДС. Но в каких случаях?
Например, по ранее выставленной счет-фактуре на полученный аванс при отгрузке товаров в счет этого аванса, либо в случае возврата ранее полученного аванса, либо при возврате ранее отгруженных товаров (отказа от товаров), либо при изменении цены отгруженных товаров.
«17. В каких случаях можно заявить налоговые вычеты по НДС.»
В отдельных случаях налогоплательщик УСН, который обязан исчислять и уплачивать НДС в бюджет, вправе заявить к вычету следующий НДС:
1. исчисленный самим плательщиком УСН при получении авансов или при отгрузке (по сути, это возврат из бюджета ранее уплаченной суммы налога).
Исчисленный НДС можно заявить к вычету в следующих случаях:
- при отгрузке в счет авансов («обнуление» НДС с аванса);
- при возврате авансов и расторжении (изменении условий) договора;
- при возврате покупателем товаров или отказа от товаров (работ, услуг);
- при изменении цены отгруженных товаров (работ, услуг) в сторону уменьшения.
Вычет исчисленного НДС вправе заявить как налогоплательщик УСН, применяющий общую ставку 20 (10) %, так и применяющий специальные ставки 5 (7) %.
В указанных случаях в книге покупок регистрируются авансовые счета-фактуры, либо корректировочные счета-фактуры (при возврате или отказе от товаров, работ, услуг). Сведения из книги покупок выгружаются в декларацию по НДС».
Открываем книгу покупок, проверяем, что у нас в ней заявлено.
Наш налогоплательщик — ИП на УСН с НДС (пониженные ставки), селлер на маркетплейсах, фактически не имеющий других доходов, только доходы от продажи товаров на маркетплейсах.
В декларации по НДС по строке 120 раздела 3 у него заявлены налоговые вычеты в размере 58 002 руб. (64 276 руб. — во втором нашем примере). Расшифровка строки показывает, что данные вычеты сформированы документами возвратов товаров от покупателей, которые отражены в отчетах комиссионеров. Поэтому мы еще раз проверяем документы, которые предоставили нам маркетплейсы, подтверждающие возвраты товаров покупателями.
Что отвечать на такое требование о представлении пояснений? И надо ли представлять вместе с пояснениями какие-либо подтверждающие документы?
Если мы уверены в своих расчетах, а мы уверены — составляем пояснения следующего содержания, конечно же, с цитатами из Налогового Кодекса РФ и письма ФНС России в качестве обоснования нашей позиции.
И, конечно же, мы начинаем свой ответ с главного тезиса — у нас в отчетности все правильно, ошибок, расхождений или несоответствий у нас нет:
«Ошибок, расхождений или несоответствий налоговая декларация по НДС за (указываем период) не содержит.
В соответствии со статьей 171 Налогового Кодекса РФ, пункт 5:
«Вычетам подлежат суммы налога, предъявленные продавцом покупателю и уплаченные продавцом в бюджет при реализации товаров, в случае возврата этих товаров продавцу или отказа от них».
В соответствии с пунктом 17 Письма ФНС России от 17.10.2024 № СД-4-3/11815@ «О направлении Методических рекомендаций» (вместе с «Методическими рекомендациями по НДС для УСН»):
«17. В каких случаях можно заявить налоговые вычеты по НДС.
В отдельных случаях налогоплательщик УСН, который обязан исчислять и уплачивать НДС в бюджет, вправе заявить к вычету следующий НДС:
исчисленный самим плательщиком УСН при получении авансов или при отгрузке (по сути, это возврат из бюджета ранее уплаченной суммы налога).
Исчисленный НДС можно заявить к вычету в следующих случаях:
- при отгрузке в счет авансов («обнуление» НДС с аванса);
- при возврате авансов и расторжении (изменении условий) договора;
- при возврате покупателем товаров или отказа от товаров (работ, услуг);
- при изменении цены отгруженных товаров (работ, услуг) в сторону уменьшения.
Вычет исчисленного НДС вправе заявить как налогоплательщик УСН, применяющий общую ставку 20 (10) %, так и применяющий специальные ставки 5 (7) %.
В декларации по НДС за (указываем период) по строке 120 раздела 3 заявлены вычеты НДС по товарам, которые были возвращены покупателями, в размере 58 002 руб. (64 276 руб. — во втором нашем примере). Данные по возвратам отражены в Отчетах комиссионеров за (указываем период)».
Отправляем в установленный срок в налоговую — помним, что на пояснения у нас всего 5 рабочих дней. Если есть желание (или необходимость), к пояснениям прилагаем отчеты комиссионеров с данными о возвратах (или выписки из отчетов комиссионеров).
Обратите внимание.
Как все мы с вами, предпринимателями, (наверное) знаем, с 1 октября 2026 года вступил в силу Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации».
В этом законе есть статья 20, в соответствии с которой Оператор (площадка, маркетплейс) напрямую взаимодействует с налоговыми органами:
«Статья 20. Информационное взаимодействие с налоговыми органами.
Информационное взаимодействие операторов с налоговыми органами осуществляется в порядке и в соответствии с требованиями к такому взаимодействию, которые утверждаются Правительством Российской Федерации».
Порядок Правительством РФ утвержден — Постановление Правительства РФ от 20.06.2026 № 766 «Об утверждении Правил осуществления информационного взаимодействия операторов посреднических цифровых платформ с налоговыми органами».
В соответствии с пунктом 4 Правил:
«4. Оператор платформы при условии получения согласия партнера посреднической цифровой платформы (далее - партнер) направляет следующую, имеющуюся у оператора платформы на основании статей 5, 9 и 11 Федерального закона «Об отдельных вопросах регулирования платформенной экономике в Российской Федерации» актуальную информацию:
а) о договоре между оператором платформы и партнером (дата и номер договора, дата начала действия и окончания действия договора, предмет договора, иная информация, относящаяся к предмету договора);
б) о партнере (наименование или фамилия, имя, отчество (при наличии), идентификационный номер налогоплательщика (регистрационный номер в стране регистрации (инкорпорации), код страны регистрации, иная информация о партнере);
в) о согласии (отказе от согласия) партнера на снижение за его счет цены товара, запрете на продажу товара со снижением цены товара за счет партнера (наименование партнера или фамилия, имя, отчество (при наличии) партнера, дата и номер (при наличии) согласия (отказа от согласия), запрета, а также иная информация, относящаяся к предмету указанного согласия (отказа от согласия), запрета);
г) об акте сверки взаиморасчетов и иных документах, связанных с формированием такого акта (наименование партнера или фамилия, имя, отчество (при наличии) партнера, дата и номер акта сверки взаиморасчетов и иных документов, связанных с формированием такого акта, иная информация, относящаяся к предмету указанного акта сверки взаиморасчетов и иных документов, связанных с формированием такого акта)».
Последний пункт особенно интересен, так как налоговый орган фактически получает актуальную информацию обо всей вашей деятельности на площадке — о суммах ваших продаж, возвратов, компенсаций, платежей и иных расчетов с маркетплейсом.
Возможно, наличие такой информации снизит количество запросов в адрес селлеров. А возможно, и нет 😊
Конечно, перечисленная информация передается в налоговый орган только с согласия селлера, то есть — вы должны дать свое согласие. Но отсутствие вашего согласия может быть нехорошим «звоночком» для налоговой службы и оператора (маркетплейса) — а почему вы не согласны? Может быть, у вас есть что скрывать? Кроме того, все недостающие данные налоговая вправе запросить и истребовать напрямую у оператора на основании ст. 93.1 НК РФ.
Если вы получили требование о представлении пояснений по расхождениям в декларации по НДС, применяете УСН с пониженными ставками 5% или 7%, и не уверены, как правильно ответить, чтобы снять вопросы налогового инспектора и избежать возможных доначислений или других негативных последствий — свяжитесь с нами. В рамках договора на бухгалтерское обслуживание как индивидуальных предпринимателей, так и организаций, мы сопровождаем все камеральные налоговые проверки деклараций по НДС у упрощенцев, разбираемся с вычетами по возвратам товаров и помогаем отвечать на требования ФНС так, чтобы проверка завершалась без нарушений. Обращайтесь — разберемся вместе.